
در چه شرایطی پرداخت خسارت از جیب مالک خودرو انجام میشود؟
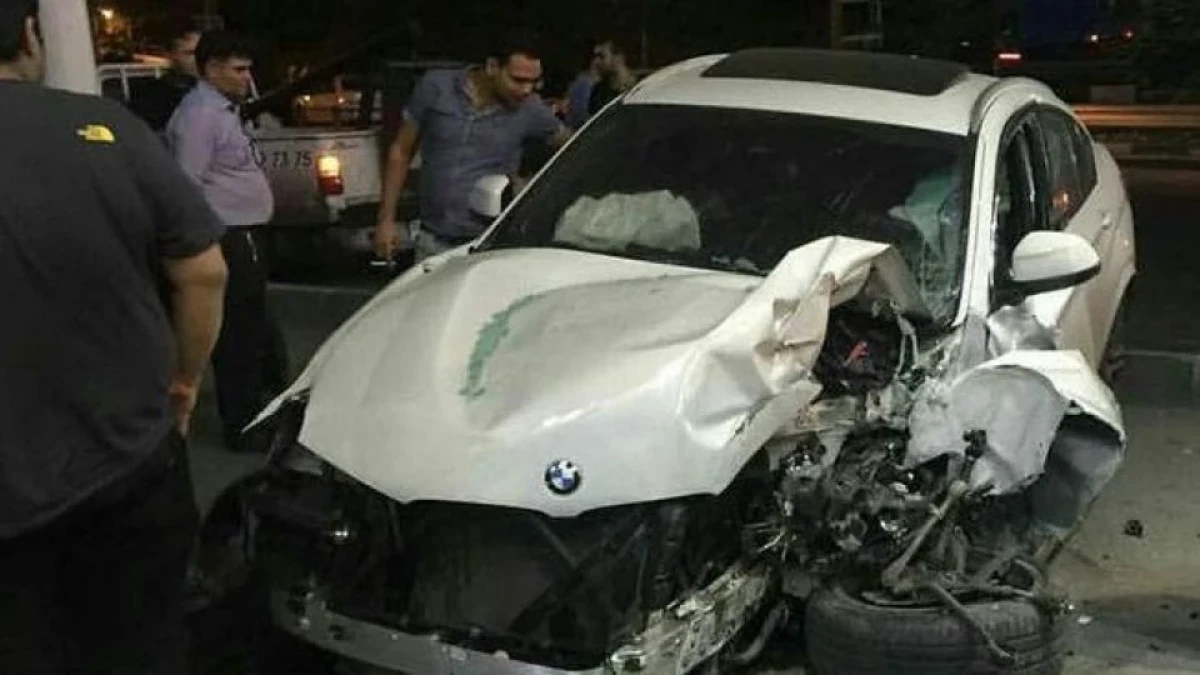
با داشتن بیمه شخص ثالث، در بیشتر مواقع نیاز نیست مالک ماشین خسارت را از جیب پرداخت کند. اما موارد خاصی هم هستند که این اتفاق اجتنابناپذیر میشود. بهویژه اگر آگاهی خوبی نسبت به سقف تعهد بیمهها نداشته باشیم و قوانین مرتبط با افت قیمت و… را ندانیم، هزینهها هنگام تصادف حتی با داشتن بیمه هم سر به فلک خواهد کشید. در ادامه درباره مواقعی که نیاز به پرداخت خسارت از جیب است بیشتر صحبت میکنیم.
چه مواقعی نیاز به پرداخت خسارت از جیب است؟
با اینکه امکان خرید بیمه شخص ثالث اقساطی بدون پیش پرداخت آن هم به شکل آنلاین برای همه وجود دارد، اما همچنان کسانی هستند که بیمه ندارند و در تصادفات مجبور به پرداخت خسارت از جیب میشوند. البته که موارد دیگری نیز وجود دارند که باید خسارت وارده را از جیب داد که در زیر به آنها اشاره میکنیم:
1) نداشتن بیمه شخص ثالث
برای اینکه بتوان پشت فرمان هر وسیله نقلیه موتوری نشست باید بیمه شخص ثالث داشت. این نه صرفا یک اقدام احتیاطی، بلکه یک قانون است. فارغ از الزام داشتن آن برای تردد عادی در خیابانها، برای تعویض پلاک، انتقال مالکیت، خرید و فروش، ترخیص از پارکینگ و بسیاری از موارد دیگر یکی از مدارک لازم ارائه بیمهنامه شخص ثالث است.
در هر تصادف اگر بیمه نداشته باشید، تمام خسارات جانی و مالی خودرو یا خودروهای آسیب دیده را باید از جیب پرداخت کنید. این هزینهها شامل هزینه تعمیر خودرو، هزینههای پزشکی و پرداخت دیه (در صورت وقوع جراحات یا فوت و…) میشود..
خسارت مالی را باید مستقیما از جیب بدهید. بابت خسارات جانی هم، راننده مقصر میتواند خسارتش را از صندوق تامین خسارتهای بدنی دریافت کند. اما این صندوق تمام هزینه را در نهایت از شما پس میگیرد.
2) تصادفات 50 - 50
در یک تصادف 50 - 50 پلیس تشخیص داده است که هر طرف صرفا به اندازه 50درصد مقصر است. فارغ از اینکه خسارت شما چقدر است، طرف مقابل فقط مسئول جبران نیمی از آنها خواهد بود. این موضوع هم برای خسارات جانی و هم مالی صدق میکند. در این حالت برای جبران باقی هزینهها مجبور به پرداخت خسارت از جیب هستید.
اگرچه در صورت داشتن بیمه بدنه، میتوانید باقی خسارات واردشده به ماشین خود را جبران کنید، اما بابت خسارات جانی، بیمه شخص ثالث طرف مقابل فقط 50درصد از هزینهها را جبران میکند.
3) تصادف با راننده فراری
وقتی با ماشینی تصادف میکنید و راننده مقابل که مقصر است فرار میکند، امکان ثبت شکایت از او برای شما وجود دارد. در این تصادف اگر به شما آسیب جانی وارد شده باشد، میتوانید سراغ صندوق تامین خسارتهای بدنی بروید و خسارت خود را دریافت کنید. اما برای خسارات مالی واردشده به ماشین شما 3 راه بیشتر ندارید:
- باید منتظر باشید شکایت شما به نتیجه برسد و راننده متواری پیدا شود تا در نهایت از او خسارت را بگیرید.
- از بیمه بدنه (اگر داشته باشید) استفاده کنید.
- راه آخر هم پرداخت خسارت از جیب است.
4) سقف تعهد پایین
وقتی شما سراغ خرید بیمه شخص ثالث ایران یا سایر شرکتها میروید، قیمت بیمه را در نهایت سقف تعهد مالی مشخص میکند. یعنی هر چقدر هزینه بیشتری بپردازید، سقف تعهد مالی آن بیمهنامه ثالث هم افزایش پیدا میکند.
در یک تصادف وقتی شما مقصر باشید و سقف تعهد بیمه ثالث شما پایینتر از خسارت واردشده به طرف مقابل باشد، مابهالتفاوت خسارت و حتی خسارت افت را باید از جیب پرداخت کنید.
5) تصادف با خودروهای نامتعارف
این حالت هم به نوعی با همان سقف تعهد پایین در ارتباط است. با این تفاوت که شما در یک تصادف با خودروی نامتعارف، مقصر بودهاید و حتی اگر سقف تعهد مالی هم در بیمهنامه داشته باشید، بیمهگر به اندازه یک خودروی متعارف خسارت میدهد. مابقی خسارت را باید از جیب بدهید.
خودروی نامتعارف در سال 1405 خودرویی است که قیمت آن بیش از 1/400 میلیارد تومان باشد. به عبارتی اگر یک پراید با یک لکسوس تصادف کند و پراید مقصر باشد، بیمه شخص ثالث او به اندازه یک خودروی یک میلیارد و 400 میلیون تومانی به لکسوس خسارت پرداخت میکند. مابهالتفاوت پرداخت خسارت از جیب پراید میتواند طلب شود.
سقف تعهد جانی و مالی بیمه شخص ثالث 1405
میزان تعهد بیمه ثالث سالانه با توجه به نرخ دیه در آن سال تعیین میشود که برای سال 1405 به ترتیب زیر است:
- حداقل تعهد مالی بیمه شخص ثالث: 2/5 درصد دیه در ماههای حرام برابر با 70 میلیون تومان
- حداکثر تعهد مالی بیمه شخص ثالث: 50 درصد دیه در ماههای حرام برابر با یک میلیارد و 400 میلیون تومان
- سقف تعهد جانی بیمه شخص ثالث: دیه کامل در ماههای حرام برابر با 2 میلیارد و 800 میلیون تومان
مدت زمان پرداخت خسارت بیمه شخص ثالث
مدت زمان پرداخت خسارت بیمه شخص ثالث بیمه ایران و سایر شرکتها به شکل میانگین بین 2 تا 30 روز کاری متغیر است. البته این مدت به این بستگی دارد که مدارک بهسرعت تکمیل شود و مسئله قانونی و حقوقیای در این بین وجود نداشته باشد. این دست موضوعات میتواند سرعت پرداخت خسارت را کاهش یا افزایش دهد.
البته مدت زمان پرداخت شرکت به شرکت میتواند کاملا متفاوت باشد. مثلا پیگیری پرداخت خسارت بیمه ایران به 2 روز هم شاید نرسد، اما برای بعضی دیگر تا 3 هفته هم زمان میبرد.
سخن پایانی
حتی با داشتن بیمه ممکن است گاهی اوقات در تصادفات نیاز به پرداخت خسارت از جیب باشد. بهترین راه برای کاهش ریسک این اتفاق این است که اولا با احتیاط بیشتری رانندگی کنیم، دوما همیشه از اعتبار بیمه شخص ثالث اطمینان پیدا کنیم و در قدم آخر بیمهنامه با حداکثر سقف تعهد مالی تهیه کنیم. با رعایت این چند نکته احتمالا هرگز نیاز به پرداخت خسارت از جیب نخواهد بود.



0 دیدگاه